
GEMARAYA, Takalar – Pajak di Indonesia secara umum terbagi menjadi pajak pusat dan pajak daerah, dengan pengelolaan yang berbeda antara pemerintah pusat dan pemerintah daerah.
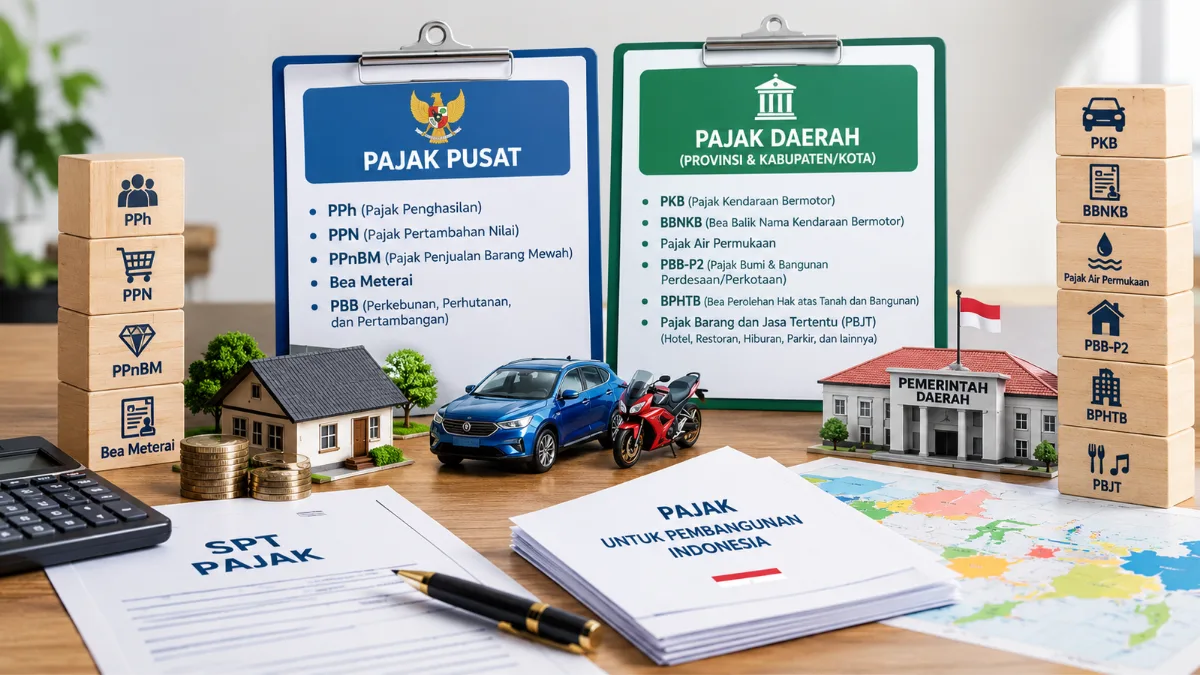
Pajak pusat mencakup antara lain PPh, PPN, PPnBM, Bea Meterai, serta PBB untuk sektor tertentu, sedangkan pajak daerah dikelola pemerintah provinsi dan kabupaten/kota.
Pajak Penghasilan (PPh) dikenakan atas penghasilan yang diterima atau diperoleh wajib pajak, sementara PPN dikenakan atas konsumsi Barang Kena Pajak atau Jasa Kena Pajak sesuai ketentuan.
PPnBM dikenakan atas barang kena pajak tertentu yang tergolong mewah, sedangkan Bea Meterai dikenakan atas dokumen tertentu. Untuk pajak daerah, pembagian jenis pajak berubah setelah berlakunya Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintah Daerah.
Karena itu, istilah seperti Pajak Hotel, Pajak Restoran, Pajak Hiburan, dan Pajak Parkir tidak lagi tepat ditulis sebagai jenis pajak daerah tersendiri dalam klasifikasi terbaru, melainkan masuk dalam Pajak Barang dan Jasa Tertentu (PBJT).
Di tingkat provinsi, terdapat antara lain Pajak Kendaraan Bermotor (PKB), Bea Balik Nama Kendaraan Bermotor (BBNKB), dan Pajak Air Permukaan, dengan ketentuan mengenai opsen yang juga diatur dalam kerangka UU HKPD.
Sementara itu, pemerintah kabupaten/kota dapat memungut PBB-P2, BPHTB, PBJT, Pajak Reklame, Pajak Air Tanah, Pajak Mineral Bukan Logam dan Batuan, serta jenis pajak lain sesuai ketentuan.
Dalam kehidupan sehari-hari, masyarakat dapat berhadapan dengan pajak melalui berbagai transaksi dan kepemilikan yang memenuhi ketentuan perpajakan.
PPh dapat berkaitan dengan penghasilan, PPN dengan konsumsi barang atau jasa kena pajak, sedangkan PBB-P2 berkaitan dengan objek pajak bumi dan bangunan di wilayah perdesaan dan perkotaan.
Cara pembayaran atau pemungutan pajak juga tidak selalu sama karena bergantung pada jenis pajak, subjek, objek, serta mekanisme yang ditetapkan dalam peraturan.
Karena itu, penyebutan bahwa suatu pajak selalu dibayar rutin, hanya sekali, atau otomatis masuk tagihan perlu dilihat berdasarkan karakter dan ketentuan masing-masing pajak.
Pemahaman tersebut penting agar masyarakat tidak mencampuradukkan pajak pusat dengan pajak daerah, terutama setelah adanya restrukturisasi jenis pajak daerah melalui UU HKPD.
Informasi mengenai tarif, objek, mekanisme pemungutan, dan waktu pembayaran sebaiknya merujuk pada ketentuan perpajakan yang berlaku serta pemerintah daerah terkait.
Dengan mengenali jenis dan pengelola pajak, masyarakat dapat lebih mudah memahami kewajiban perpajakan yang berkaitan dengan penghasilan, konsumsi, kendaraan, tanah, bangunan, maupun transaksi tertentu.
Ketentuan pajak dapat berubah sehingga informasi lama sebaiknya tidak digunakan tanpa mencocokkannya dengan regulasi terbaru. [*]